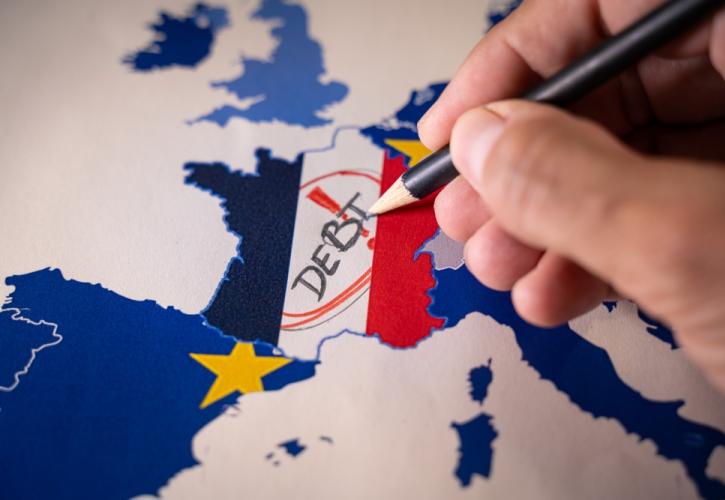
Στραμμένα στις Βρυξέλλες βρίσκονται πλέον όλα τα βλέμματα, αφού η Γαλλία, η οποία βρίσκεται στο χείλος δημοσιονομικού εκτροχιασμού, οφείλει να υποβάλει στην Ευρωπαϊκή Επιτροπή έως την επόμενη Πέμπτη το σχέδιο δημοσιονομικού προγράμματος για το 2027, σύμφωνα με το ευρωπαϊκό χρονοδιάγραμμα. Την ώρα που καλείται να διαχειριστεί μία διπλή πίεση: οι αγορές απαιτούν αξιόπιστο σχέδιο περιορισμού του ελλείμματος και οι ευρωπαϊκοί θεσμοί ζητούν συγκεκριμένες δεσμεύσεις δημοσιονομικής προσαρμογής.
Στο χθεσινό Eurogroup, η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης βρέθηκε σαφώς στο στόχαστρο, καθώς της ασκήθηκαν έντονες πιέσεις και ζητήθηκαν διαβεβαιώσεις ότι θα γίνουν επαρκείς κινήσεις προκειμένου να εξασφαλιστεί δημοσιονομική προσαρμογή στο νέο προϋπολογισμό. Το μήνυμα ήταν απόλυτα σαφές: ο προϋπολογισμός της Γαλλίας δεν αποτελεί πλέον αποκλειστικά εθνική υπόθεση, αφού η πορεία των δημοσιονομικών της επηρεάζει το κόστος δανεισμού και τις ισορροπίες σε ολόκληρη την Ευρωζώνη.
Ο Έλληνας πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης, ζήτησε στέρεο προϋπολογισμό που θα αποκαταστήσει την προβλεψιμότητα και την αξιοπιστία και επεσήμανε πως είναι σε εγρήγορση αλλά όχι σε συναγερμό για τις εξελίξεις στις αγορές ομολόγων. Εξέφρασε την εμπιστοσύνη στη δέσμευση του Παρισιού για υγιή δημοσιονομικά, αλλά και στον ίδιο τον Γάλλο υπουργό Οικονομικών Λεσκίρ.
Σε πιο αυστηρό τόνο, ο Επίτροπος για την Οικονομία Βάλντις Ντομπρόβσκις κάλεσε τη Γαλλία να υιοθετήσει δημοσιονομικά συνετό προϋπολογισμό για να καθησυχάσει τις αγορές, σημειώνοντας ότι είναι σε επαφή με τον Λεσκίρ.
Πληθαίνουν τα καμπανάκια κινδύνου
Tην ίδια ώρα πληθαίνουν τα καμπανάκια κινδύνου από οικονομολόγους, οίκους αξιολόγησης και αναλυτές, καθώς παραμένει μετέωρο το ερώτημα εάν τελικά θα εγκριθεί ο προϋπολογισμός που παρουσίασε την προηγούμενη εβδομάδα ο Λεσκίρ στην τρέχουσα μορφή του. Αναλυτής της Fitch προειδοποίησε σε δηλώσεις του στο Bloomberg ότι το προσχέδιο του προϋπολογισμού της Γαλλίας αποτελεί μια ουσιαστική προσπάθεια περιορισμού του ελλείμματος, και εφόσον δεν εγκριθεί ελλοχεύουν κίνδυνοι.
Tην ίδια στιγμή, ο Αμερικανός οικονομολόγος, Πολ Κρούγκμαν, σε ανάρτηση στο προσωπικό του ιστολόγιο, προειδοποίησε ότι η Γαλλία βρίσκεται σε μη βιώσιμη δημοσιονομική τροχιά και έχει γίνει «ο μεγάλος ασθενής του δυτικού κόσμου». Σημείωσε ότι η ανοδική τάση των αποδόσεων και των spreads των γαλλικών ομολόγων θα μπορούσε να παρασύρει ολόκληρη την Ευρωζώνη προς τα κάτω, λέγοντας ότι ενδεχομένως η Γαλλία να έχει γίνει «υπερβολικά μεγάλη για να διασωθεί».
Η απόδοση του γαλλικού 10ετούς έφθασε μία ανάσα από το 5%, κάτι που δεν έχει παρατηρηθεί εδώ και 25 χρόνια, ενώ το spread μεταξύ των γαλλικών και ιταλικών 10ετών ανήλθε στις 30 μονάδες βάσης καταγράφοντας το υψηλότερο επίπεδο στην ιστορία του ευρώ. Μια εξέλιξη με ιδιαίτερη σημειολογία, καθώς μέχρι πρόσφατα η Ιταλία θεωρούνταν αρκετά πιο επισφαλής και το κόστος δανεισμού της υπερέβαινε σταθερά εκείνο της Γαλλίας.
Ο Economist κάνει λόγο για «οσμή» νέας κρίσης χρέους στον ορίζοντα, με την Ευρώπη να συγκεντρώνει τις μεγαλύτερες ανησυχίες. Σε αντίθεση με τις ΗΠΑ, δεν απολαμβάνει αντίστοιχη αναπτυξιακή ώθηση από την τεχνητή νοημοσύνη, ενώ η εξάρτησή της από τις εισαγωγές ενέργειας την καθιστά ευάλωτη στις υψηλές τιμές των καυσίμων. Η Γαλλία μαζί με κάποιες άλλες ευρωπαϊκές χώρες εμφανίζει ιδιαίτερες αδυναμίες.
Η Γαλλία είναι η αρχή, όχι η εξαίρεση
Η Ευρώπη δεν βρίσκεται ακόμη μπροστά σε μια νέα κρίση χρέους τύπου 2010-2012. Βρίσκεται όμως μπροστά σε κάτι εξίσου επικίνδυνο: στην επιστροφή της αμφιβολίας. Η Γαλλία ήταν η σπίθα. Οι αγορές τώρα εξετάζουν ολόκληρη την ευρωπαϊκή αλυσίδα και ανακαλύπτουν ένα κοινό πρόβλημα: υψηλό χρέος, ανεπαρκή δημοσιονομικά αποθέματα και κυβερνήσεις που δυσκολεύονται να επιβάλουν δύσκολες αποφάσεις.
Οι αγορές αμφισβητούν πλέον την ικανότητα του Παρισιού να ελέγξει το έλλειμμα και να σταθεροποιήσει το χρέος του, ενώ η πολιτική αβεβαιότητα εντείνεται ενόψει των προεδρικών εκλογών.
Η Goldman Sachs προειδοποιεί ότι το κρίσιμο στοιχείο δεν είναι πλέον απλώς η διεύρυνση των γαλλικών spreads. Είναι η μετάδοση. Για όσο η αναταραχή περιορίζεται σε μία χώρα, η επίπτωση στο κοινό νόμισμα είναι διαχειρίσιμη. Όταν όμως οι επενδυτές αρχίζουν να τιμολογούν υψηλότερο κίνδυνο σε ολόκληρη την Ευρωζώνη, το ευρώ γίνεται πολύ πιο ευάλωτο. Και αυτό ακριβώς βλέπουν πλέον οι αγορές.
Η ενεργειακή κρίση αυξάνει το κόστος για τις οικονομίες. Οι κυβερνήσεις χρειάζονται περισσότερους πόρους. Ταυτόχρονα, πρέπει να δανείζονται ακριβότερα. Έτσι δημιουργείται ένας φαύλος κύκλος: υψηλότερες δαπάνες, υψηλότερο χρέος, υψηλότερες αποδόσεις και ακόμη μεγαλύτερο κόστος εξυπηρέτησης.
Το πρόβλημα είναι βαθύτερο από τη Γαλλία
Το πραγματικό πρόβλημα, όμως, είναι ότι η Γαλλία δεν αποτελεί μοναδική περίπτωση.
Η Ιταλία έχει μειώσει το δημοσιονομικό της έλλειμμα και η κυβέρνηση της Τζόρτζια Μελόνι έχει προσφέρει στη χώρα μια σπάνια περίοδο πολιτικής σταθερότητας. Ωστόσο, το δημόσιο χρέος αναμένεται να φτάσει φέτος στο 139% του ΑΕΠ.
Αυτό σημαίνει ότι η Ιταλία μπορεί να εμφανίζει καλύτερα δημοσιονομικά μεγέθη, αλλά παραμένει εξαιρετικά ευαίσθητη στις αποδόσεις των ομολόγων της. Όσο αυξάνεται το κόστος δανεισμού, τόσο περιορίζεται ο δημοσιονομικός χώρος που χρειάζεται για να στηριχθεί η ανάπτυξη.
Το ίδιο μοτίβο εμφανίζεται και αλλού, σύμφωνα με το Bloomberg. Η Ισπανία εμφανίζει ισχυρότερη ανάπτυξη, αλλά δεν έχει προχωρήσει στην απαιτούμενη διαρθρωτική δημοσιονομική εξυγίανση.
Το πρόβλημα, επομένως, δεν είναι ποια χώρα έχει σήμερα το μεγαλύτερο έλλειμμα. Είναι ότι σχεδόν καμία δεν έχει δημιουργήσει επαρκές δημοσιονομικό απόθεμα για την επόμενη κρίση.
Η Ευρώπη ξοδεύει σαν να βρίσκεται σε ανάπτυξη
Εδώ βρίσκεται ίσως η μεγαλύτερη αδυναμία της Ευρώπης. Η ήπειρος γερνά, οι κοινωνικές δαπάνες αυξάνονται, οι αμυντικές ανάγκες διογκώνονται, η ενεργειακή ασφάλεια κοστίζει περισσότερο, η πράσινη μετάβαση απαιτεί επενδύσεις. Και όλα αυτά συμβαίνουν την ώρα που τα κράτη κουβαλούν ήδη υψηλό χρέος.
Ωστόσο, οι πολιτικές ηγεσίες δυσκολεύονται να εξηγήσουν στους πολίτες ότι η εποχή των εύκολων λύσεων τελείωσε.
Οι κυβερνήσεις προτιμούν συχνά τις παροχές από τις μεταρρυθμίσεις. Οι ψηφοφόροι δεν θέλουν να ακούσουν για θυσίες, ενώ αντίθετα οι αγορές, δεν ενδιαφέρονται για πολιτικές υποσχέσεις και κοιτούν απλά τους αριθμούς.
Αυτό εξηγεί γιατί ακόμη και χώρες με καλούς ρυθμούς ανάπτυξης δεν θεωρούνται πλέον αυτονόητα ασφαλείς. Χαρακτηριστικό παράδειγμα, η Ισπανία, η οποία αναπτύσσεται, διαθέτει σημαντικά πλεονεκτήματα και αποτελεί έναν από τους φωτεινούς θύλακες της ευρωπαϊκής οικονομίας. Όμως το διαρθρωτικό της έλλειμμα δεν μειώνεται επαρκώς.
Συνεπώς, η ανάπτυξη από μόνη της δεν αρκεί. Πρέπει να μετατρέπεται σε δημοσιονομικό απόθεμα.
Το ευρώ είναι ο τελικός αποδέκτης της πίεσης
Η Goldman Sachs εκτιμά ότι οι βραχυπρόθεσμοι κίνδυνοι παραμένουν υψηλοί, αλλά δεν θεωρεί αναπόφευκτη μια νέα κρίση χρέους.
Υπάρχουν σημαντικές διαφορές από το 2010. Οι τράπεζες είναι ισχυρότερες κεφαλαιακά, η ΕΚΤ διαθέτει εργαλεία για να περιορίσει τον κατακερματισμό των αγορών και αρκετές ευρωπαϊκές οικονομίες βρίσκονται σε καλύτερη θέση από τη Γαλλία. Όμως η αγορά έχει ήδη στείλει το μήνυμα.
Το πρόβλημα δεν είναι ότι η Ευρώπη βρίσκεται σήμερα στο 2010, αλλά ότι εξακολουθεί να συμπεριφέρεται σαν να υπάρχει πάντα χρόνος μέχρι την επόμενη κρίση.
Για περισσότερο από μία δεκαετία, η Ευρώπη πέρασε από τη μία έκτακτη κατάσταση στην άλλη: την κρίση χρέους, την πανδημία, την ενεργειακή κρίση μετά την απώλεια του ρωσικού αερίου και τώρα τον πόλεμο με το Ιράν και τις νέες ενεργειακές πιέσεις.
Κάθε φορά υπήρξε αντίδραση. Αυτό που δεν υπήρξε ήταν επαρκής προετοιμασία για την επόμενη φορά.
Και αυτή είναι η πραγματική προειδοποίηση των αγορών. Η Γαλλία μπορεί να είναι η αφετηρία, όχι όμως απαραίτητα ο τελικός προορισμός. Και εάν η δημοσιονομική αμφισβήτηση μετατραπεί σε πανευρωπαϊκή κρίση εμπιστοσύνης, τότε το ζήτημα, σύμφωνα με το Bloomberg, δεν θα είναι πλέον πόσο θα αυξηθούν οι αποδόσεις των γαλλικών ομολόγων, αλλά πόσο αντέχει η ίδια η Ευρωζώνη.
Η Ευρώπη έχει ακόμη χρόνο να αποτρέψει αυτό το σενάριο. Αλλά οι αγορές της υπενθυμίζουν ήδη κάτι πολύ απλό, ότι η δημοσιονομική πειθαρχία δεν είναι πολυτέλεια των καλών εποχών, είναι η ασφάλεια που χρειάζεσαι όταν οι καλές εποχές τελειώνουν.
INSIDER.GR